

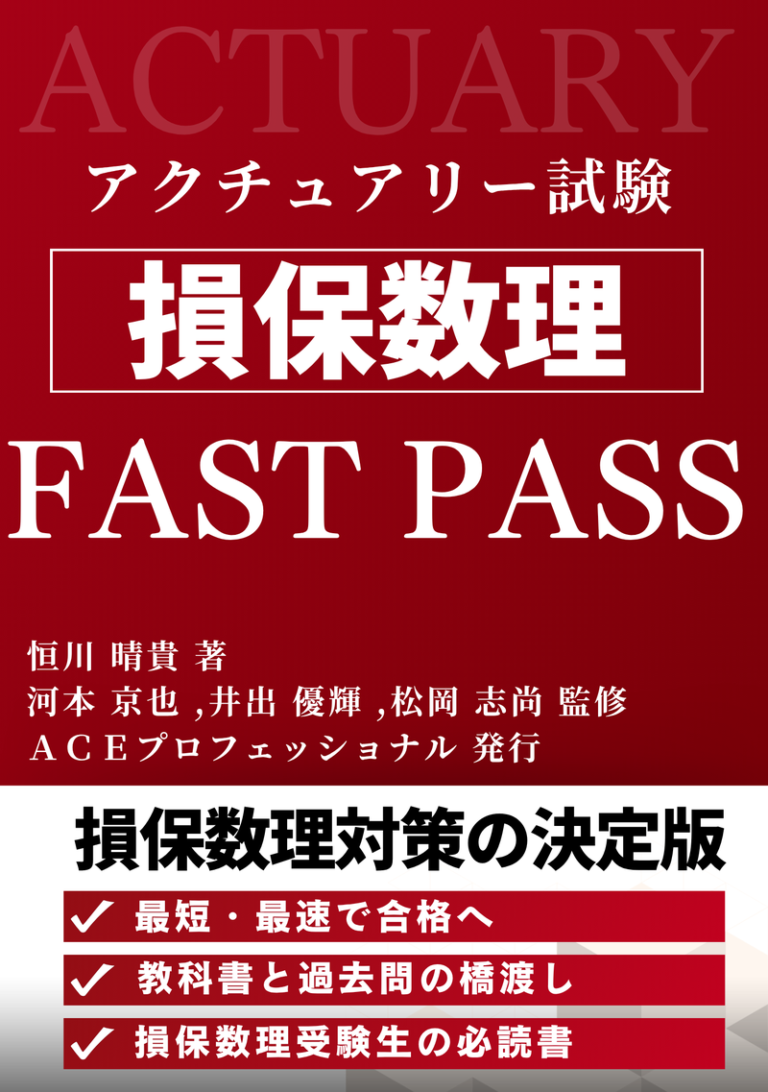
アクチュアリー試験「損保数理」の合格を目指す受験生に向けた試験対策書です。紙書籍版(Amazon)と電子版(PDF)の2つの形式でご用意しています。本ページでは、本書の内容とお求め先、正誤に関するご案内を掲載しています。
書籍の概要
| 書名 | アクチュアリー試験 損保数理 FASTPASS |
| 著 | 恒川晴貴 |
| 編集 | 河本京也・井出優輝・松岡志尚・株式会社ACEプロフェッショナル |
| ページ数 | 306ページ |
| 価格 | 3,278円(税込)※紙書籍版・PDF版ともに同額 |
| 形式 | 紙書籍版(Amazon)/電子版(PDF) |
| ISBN-13 | 979-8177530406 |
| 発売日 | 2026年10月2日 |
背景・目的
アクチュアリー試験は出題範囲が広く、初学者にとっては、教科書や過去問に取り組んでも、どこから重点的に学習すればよいのかが分かりにくい試験です。本書は、こうした状況のもとで「何を優先して押さえるべきか」「どの論点をどのように理解すべきか」「本試験で得点につなげるために何を意識すべきか」を明確にすることを目的として制作しました。
合格に必要な主要論点を整理し、試験対策上の重要ポイントを分かりやすくまとめています。単なる知識の羅列ではなく、本試験で得点するために必要な考え方、計算の流れ、押さえるべき公式・論点を意識して構成しています。
もともと本書は、当社が運営するアクチュアリー育成塾の個別指導において、受講者にドラフト版をご利用いただきながら内容を磨いてきたものです。今回、一般の受験生にもお使いいただけるよう、書籍として販売を開始しました。
本書の構成
本書は、要項と演習問題の2部構成です。
要項は損保数理の教科書と並行して読み進められるよう作られており、教科書だけでは分かりにくい部分を補足しています。
演習問題には証明問題も収録しました。計算の手順を覚えるだけでなく、教科書の内容を本質的に理解していただくことを意図したものです。
本書の特徴
- 損保数理の重要論点を効率よく整理
- 本試験で問われやすい考え方を重視
- 初学者でも全体像をつかみやすい構成
- 過去問演習に入る前の橋渡しとして活用可能
- 短期間で合格ラインを目指す受験生に適した内容
「教科書を読んでも全体像がつかみにくい」「過去問に入る前に、重要論点を整理したい」とお考えの受験生に適した内容です。
代表コメント
「損保数理は、1次試験の中でも最難関の科目です。教科書を読み終えても問題演習や過去問に進むと手が止まってしまう、という状態に悩む受験生を、指導の現場で多く見てまいりました。本書は、その間を埋めることを目的に編集したものです。
限られた学習時間のなかで何を優先して押さえるべきかが見えるよう、論点を整理しています。他の科目についても順次準備を進めてまいりますので、受験生の皆様の学習にお役立ていただければ幸いです。」
株式会社ACEプロフェッショナル 代表取締役社長 松岡 志尚
お求め先
紙書籍版は Amazon、電子版(PDF)は当社オンラインショップよりお求めいただけます。
正誤表
本書に以下の誤りがございました。読者の皆さまにご迷惑をおかけしましたことをお詫びし、訂正いたします。
対象:2026年10月3日発行版(奥付の発行日)
最終更新:2026年11月2日
| ページ | 箇所 | 誤 | 正 |
|---|---|---|---|
| p.218 | 問題3.6 解答 | 信頼係数を Z = 0.9129 として計算し、1 − ε = 0.90 | 信頼係数を Z = 0.8(問題1.10の値)として計算し、1 − ε ≈ 0.94 |
問題3.6の正しい計算は次のとおりです。
- 全信頼に必要なクレーム件数:nF = 2,500 ÷ 0.82 = 3,906.25
- nF = (u(ε/2) ÷ 0.05)2 × (1 + 74.52 ÷ 562) より、u(ε/2) ≈ 1.878
- よって、求める確率は 1 − ε ≈ 0.94(約94%)
補足
p.33 問題1.7 問題文
「なお、社費率は対収入保険料で計算する。」は、「社費は改定前の収入保険料に対する比率で与えられ、料率改定後も社費の額は変わらない」という意味です。解答(60.5%)に誤りはありません。
なお、社費が改定後の営業保険料に比例するものとして計算した場合は、61.0%となります。
誤植・記載内容に関するご指摘
本書の内容に誤りを見つけられた場合は、お問合せフォームよりお知らせいただけますと幸いです。お問合せ種別で「書籍の誤植・記載内容に関するご指摘」をお選びください。
ご連絡の際は、次の4点をお書き添えいただけますと、確認がスムーズに進みます。
- 書名(本書の場合は「損保数理 FASTPASS」)
- 形式(紙書籍版/電子版)
- 該当ページ番号
- 該当箇所と、お気づきの内容
いただいたご指摘は内容を確認のうえ、本ページの正誤表に反映し、増刷・改訂の際に修正いたします。ご指摘いただいた方へ個別にご返信できない場合がありますが、すべて確認しております。